电动物流世界 LogEV 案头报道|2026年11月
2026年9月,汉诺威IAA商用车展前后,三份研究几乎同时发布。
贝恩调研了507位欧洲车队决策者,麦肯锡分析了中国卡车企业的竞争力,欧洲环保组织T&E测算了新进入者的成本。三份报告说的是同一件事:中国电动卡车已经进了欧洲车队的采购备选名单。
进名单,不等于拿到订单。
欧盟重卡一年卖约24.5万辆,长期由戴姆勒、Traton、沃尔沃、依维柯和DAF五家把持。麦肯锡估计,中国品牌目前在欧洲卡车市场的份额还不到1%。从“考虑买”到“真的买”,中间差的是信任。
一、三分之一的欧洲车队,愿意考虑中国卡车
欧洲车队对老品牌的满意度正在下滑。
贝恩2026年的调研覆盖德国、法国、英国、意大利和波兰。全行业净推荐值(NPS)降到13,比2022年低了21个点;其中大中型车队只有10,个体车主是28。
约三分之一的受访者说,下次买车可能换品牌;另有约三分之一对现有品牌谈不上忠诚。法国车队换品牌的意愿最高,达45%;最忠诚的波兰,也有近四分之一。
对中国品牌,态度变化更明显。
约三分之一的车队已经和中国厂商接触过,表示未来三年“可能”或“很可能”买中国卡车;在愿意用纯电卡车的车队里,这一比例超过一半。61%的受访者预计,中国卡车会比西方品牌便宜10%至30%。
麦肯锡7月做了一轮样本更小的买家调研,表示可能买中国卡车的比例是27%,一年前是19%。
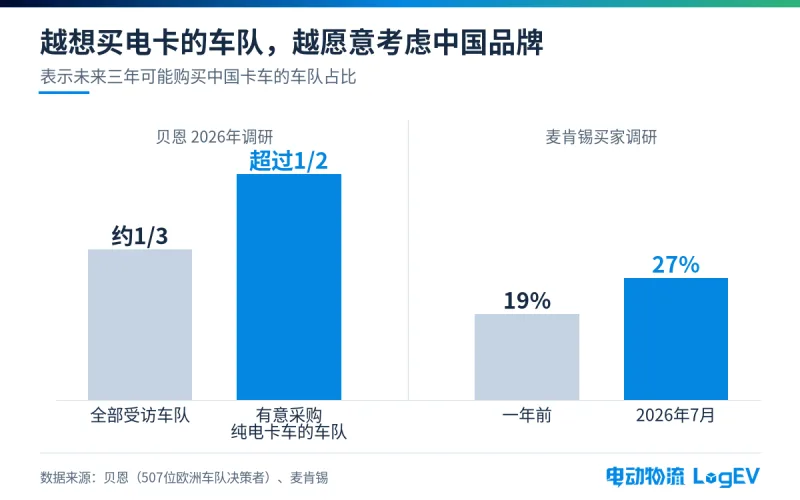
图:约三分之一的欧洲车队可能购买中国卡车,有意采购纯电卡车的车队中超过一半;麦肯锡调研中这一比例从19%升至27%。
兴趣并不平均。贝恩的数据显示,中型卡车用户比重卡用户更感兴趣,中小车队比大车队更开放;英国车队买中国卡车的可能性,是德国和波兰同行的两倍。
最谨慎的是两头。个体车主往往只有一辆车,车一趴窝,生意就停了;大车队则不愿把大量运力押在一个还没经过验证的品牌上。
二、价格这笔账,中国车已经算赢了
先看售价。
据路透报道,欧洲电动重卡均价约32万欧元,中国新进入者计划把价格定得最多低30%。另据德国heise报道,在T&E的分析里,中国厂商的目标价在22.5万至25万欧元之间。
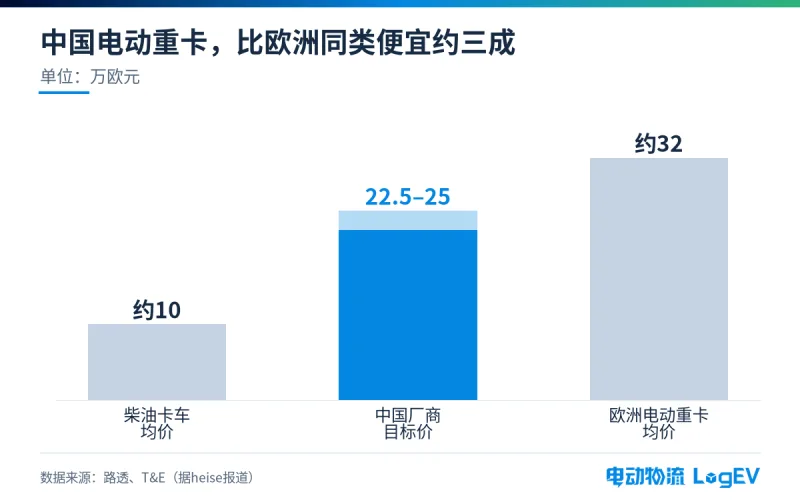
图:欧洲电动重卡均价约32万欧元,中国厂商目标价22.5万至25万欧元,柴油卡车均价约10万欧元。
苇渡科技(Windrose)CEO韩文对路透说,Global E700在欧洲卖25万欧元,是国内售价的两倍多。
再看总拥有成本(TCO)。
T&E测算,德国运输企业选用新进入者的电动卡车,每公里成本可以降低9%,五年下来省近3.4万欧元。公路货运的利润率常年只有1.5%至2%,这个差距足够影响采购决定。
这种成本优势来自结构。麦肯锡估算,即便在欧盟本地生产,中国厂商仍有30%至40%的结构性成本优势;中国厂商的产品开发周期约22至28个月,欧洲同行要40至48个月。
背后是规模。据国际能源署(IEA)估计,2025年中国生产了40多万辆电动卡车,欧盟只有1.3万多辆;电动卡车约占中国卡车销量的29%。
车队也认这笔账。在贝恩的调研里,车队给中国电动卡车的价格、TCO和技术都打了高分;在续航、能效、互联服务和车载信息娱乐上,车队甚至认为中国品牌强于西方品牌。
贝恩还提到,在多数应用场景下,纯电卡车的TCO已经和柴油车持平。在德国,重型长途纯电卡车的五年TCO最多可比柴油车低15%,主要靠能源成本和路桥费减免。
真正卡住欧洲电动化的,是买车时的那笔钱。
业内人士对路透说,欧洲电动卡车售价约为柴油卡车的三倍,柴油卡车均价约10万欧元。贝恩的调研则显示,德国车队平均只愿意为纯电卡车多付10%。
车队对价格这么敏感,便宜三成,就是中国品牌手里最有力的一张牌。
三、信任这笔账,中国车还差得远
同一份贝恩调研,也列出了中国品牌的短板。
品牌信任是最大的扣分项。服务网点密度、服务质量和二手车残值,也都落后于欧洲本土品牌。贝恩提醒,中国卡车的实际表现能不能达到车队预期,还要靠真实运营来检验。
真实运营的样本,眼下还很少。
补能是另一道坎。
ICCT统计,截至2026年7月,欧洲约有4300个重卡能用的公共充电点,德国、瑞典和荷兰三国占了约63%;兆瓦级充电(MCS)截至6月只有4个。ACEA的统计更严,认为适合重型车的公共充电点不到2000个。
在贝恩的调研中,打算买纯电卡车的车队把充电速度排在了可靠性前面。对车队来说,充电方不方便,本身就是信任的一部分。
市场盘子也还小。ICCT数据显示,2026年上半年欧盟零排放重卡卖了约3400辆,渗透率2.3%,上年同期是1.4%。德国全面免除零排放车路桥费后,渗透率升到4.6%。梅赛德斯一家就占了零排放重卡销量的40%。
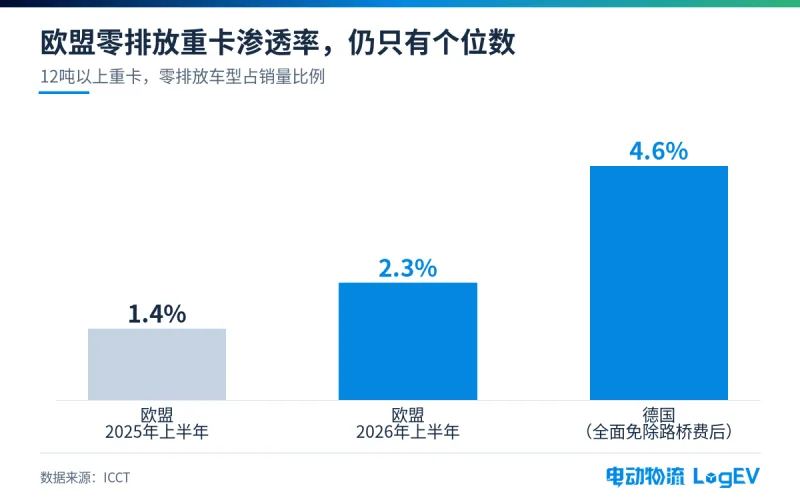
图:欧盟12吨以上零排放重卡渗透率从1.4%升至2.3%,德国全面免除路桥费后达4.6%。
四、中国厂商的办法:本地组装、借网点服务、按结果收费
为了补上信任这块短板,中国厂商在欧洲已经不只是把整车运过去卖。
本地组装。 中国重汽和奥地利斯太尔汽车(Steyr Automotive)签了代工合同,首台车2026年3月初下线。先按SKD方式组装,产量上来后转为CKD,驾驶室制造和涂装也放在当地,车辆面向欧洲、中东和非洲市场。
速豹科技(SuperPanther)同样由斯太尔代工,计划2026年底前交付首批100至200台。苇渡科技落户比利时安特卫普-布鲁日港,规划在当地做组装、研发和售后。
比亚迪执行副总裁李柯在IAA展上表示,比亚迪2027年将在欧洲推出首款重卡,“长期来看,我们在欧洲销售的所有产品都将在本地生产”。比亚迪匈牙利科马罗姆工厂扩建投资7570万欧元,建成后客车和卡车合计年产能1250台。
福田则计划在获得监管批准的前提下,2028年前启动欧洲组装。
借网点服务。 速豹科技和三一都与德国独立服务网络Alltrucks签了约,Alltrucks在欧洲有约650个服务中心。
据福田介绍,福田已在约20个欧洲市场建立销售网络,有300多个服务网点。其位于德国温纳的区域备件中心2026年2月投用,面积约2万平方米,备件SKU近1600个,送到德国、比利时和荷兰需要1至4天。
苇渡科技走得更远。首个欧洲客户、比利时物流企业Gilbert De Clercq(GDC)同时承诺,成为苇渡的三级(Level 3)授权服务中心,承担动力总成、电池和高压系统维修。
按结果收费。 苇渡为GDC这台车提供6年或80万公里质保,电池最长100万公里。收费采用“柴油平价”模式,按公里计费,目标是从第一天起和柴油车运输总成本持平,价格与比利时Viapass零排放减免挂钩。
比亚迪表示,要给车队提供一整套方案,包括融资、光伏充电设施、维修网络和移动道路救援。
福田宣布在欧洲建设光伏、储能、充电和车网互动的能源体系,目标是至少5000个充电点,并与当地伙伴合作做租赁、车队管理和二手车业务。
麦肯锡注意到,把电动卡车和光伏、储能、充电打包卖,正在成为中国厂商的常见做法。
五、这扇门开多大,要看欧盟政策
关税。 欧盟对中国产纯电乘用车征收的反补贴税,不包括卡车。要对卡车采取同样的措施,欧委会需要新开调查,并认定补贴进口损害了欧盟产业。截至发稿,本刊没有查到针对中国电动卡车的正式立案。
目前适用的是普通关税:纯电动半挂牵引车16%,纯电动货车10%。
MAN等欧洲厂商呼吁对中国电动卡车采取反补贴措施,但业内意见并不一致。有厂商担心引发更大范围的贸易摩擦;而且中国厂商一旦在本地组装,整车关税的作用也会打折扣。
本地含量。 欧盟正在推进的《工业加速法案》,拟把公共采购、购车补贴和税收优惠与“欧盟制造”零部件挂钩。ACEA委托Ricardo做的研究称,如果法案今天生效,约一半欧洲产中重卡的电池达不到本地含量要求。
这条规则对中国厂商是压力,对欧洲本土厂商同样是压力。
碳排放标准。 按欧盟现行法规,新重型车的二氧化碳排放到2030年、2035年和2040年要分别减少45%、65%和90%,超标罚款为每gCO₂/tkm 4250欧元。
2026年9月14日,七家欧洲卡车和客车制造商的CEO通过ACEA呼吁,把2030年目标的合规期限推迟到2033年,期间暂停罚款。
在此之前,欧盟理事会3月已经通过一项修订:2025至2029年,厂商车队排放只要低于当年适用目标,就能获得排放积分,不必再低于更严格的线性减排轨迹;2030年及以后的目标不变。法规的实质性条款将在2027年复审。
二氧化碳标准是欧洲卡车电动化最主要的推动力。麦肯锡的情景分析也假设,纯电是中国厂商进入欧洲的切入点。
目标一旦放松,电动卡车需求就会放缓,中国厂商的机会也会随之变小。
六、欧洲和日本厂商,已经开始应对
欧洲厂商说得很直接。
沃尔沃集团CEO马丁·伦德斯泰特(Martin Lundstedt)对路透说,中国对手“速度快、有创新、决策果断、投入坚定”,“我们充分尊重,竞争已经开始”。
行业组织E-Mobility Europe秘书长Chris Heron说:“我们还有一两年时间抢先,不然中国人会抢走我们的饭碗。”
动作也在跟上。据heise报道,戴姆勒卡车计划2030年让欧洲新车一半以上为零排放,并推出逾10亿欧元的降本计划;Traton的目标是欧盟销量一半转向电动,并投入10亿欧元为MAN和斯堪尼亚开发共用电池平台;沃尔沃卡车的目标是2030年纯电卡车至少占35%。
斯堪尼亚2025年10月在上海附近投资20亿欧元建厂,目前生产柴油卡车,之后会加入电动车型。
日本厂商押注服务。日野与三菱扶桑合并成立的ARCHION,在投资者材料中列出全球3700多个服务网点,其中欧洲900多个。ARCHION的目标是2032财年销量约28万辆、营收约2.8万亿日元,2025财年备考销量为21.8万辆。
英国《金融时报》报道,ARCHION正押注售后服务来对抗中国卡车。ARCHION CEO Karl Deppen在一次访谈中说:“竞争不只是比成本……所以,这不只是价格的事。”
欧洲城市客车市场可以作参照。贝恩指出,中国企业在这个市场的份额从2017年的约10%升到2023年的约30%,2024年和2025年基本没再涨。本土厂商靠有竞争力的产品,加上服务网络和客户关系,守住了阵地。
贝恩据此认为,欧洲卡车厂仍有能力守住相当份额。它建议欧洲厂商用好两项中国对手暂时难以复制的优势:油车、电车都有的完整产品线,以及自有金融公司。
七、LogEV观察
基于上面的公开数据,我们有四点判断。
第一,机会是真的,但只在特定细分市场。 纯电而不是燃油,中型卡车和区域配送而不是所有重卡,中小车队而不是大车队,英国这样更开放的市场而不是德国、波兰。调研指出的切入口很清楚。想用一款车打下整个欧洲,不现实。
第二,价格已经赢了,接下来比服务。 便宜三成,TCO也有个位数到两位数的优势,这些车队已经认可。下一步要比的是:车坏了多久能修好,备件几天到货,五年后车还值多少钱,能不能拿到融资。这些正是欧洲和日本厂商经营了几十年的强项,也是ARCHION押注的方向。
第三,未来两三年,政策说了算。 2027年的二氧化碳法规复审、《工业加速法案》的本地含量规则怎么落地、会不会出现针对卡车的贸易救济立案,任何一项变化,都会改变中国厂商的机会。在欧洲本地组装,既能避开整车关税,也是应对“欧盟制造”要求的筹码。
第四,信任要靠运营数据,不靠参数表。 对出海企业来说,再发一款长续航车型,说服力不如公开一组可核查的数据:出勤率、能耗、故障修复时间。残值担保、回购承诺,以及把客户场站变成服务网点的做法,也比参数表更能打消车队的顾虑。中国在换电、重卡车队运营和能源服务上积累的经验,可能比整车本身更值得带出去。
欧洲车队已经把中国电动卡车放进了备选名单。能不能变成订单,要看中国厂商未来两三年里,能不能把便宜三成,变成车队看得见、查得到的放心。
数据口径说明
- 欧盟零排放卡车渗透率因统计范围不同差异较大:ICCT 2026年上半年数据中,12吨以上重卡为2.3%,3.5吨以上全部卡车为4.8%;ACEA称新注册重型车中零排放占2.4%;T&E称2025年零排放卡车占5.6%;路透称2025年电动卡车占欧盟卡车销量4.2%。正文采用ICCT重卡(12吨以上)口径。
- 贝恩调研覆盖德、法、英、意、波五国,样本507人;麦肯锡2026年7月买家调研样本125人。
- T&E的TCO数据采用其2026年9月14日更正后的数字(每公里成本低9%,五年省近3.4万欧元)。初版为每公里从0.63欧元降至0.55欧元(低12%)、五年省4.3万欧元,T&E按更新后的能效与充电价格数据作了更正。
- CO₂目标采用欧盟委员会气候行动总司页面口径(经2024/1610号法规修订,-45%/-65%/-90%,相对适用参考期);路透及欧盟理事会新闻稿表述为2030年-43%,口径表述不同,以法规原文为准。
- 比亚迪匈牙利产能采用匈牙利投资促进局及路透报道的官方口径(客车与卡车合计1250台/年),未采用其他机构报告中未经官方确认的单独重卡产能数字。
- 关税对应税则号:纯电动半挂牵引车8701 24 10,纯电动货车8704 60 00,均为第三国关税,数据来自TARIC第三方查询页面,以欧盟官方TARIC实时查询为准。
- 公共充电点:ICCT统计约4300个重卡可用公共充电点(截至2026年7月);ACEA口径为适合重型车辆的公共充电点不足2000个,两者统计标准不同。
- 苇渡科技交付、质保与“柴油平价”收费模式信息来自厂商新闻稿;福田网络与备件中心数据来自福田介绍。